
Além do incentivo regular da Lei do Bem, projetos de P&D que resultam em patente concedida podem render até 20% a mais de exclusão na base do IRPJ e da CSLL. Mesmo assim, muitas empresas que investem em inovação ainda tratam propriedade intelectual como assunto apenas jurídico.
O INPI acaba de dar mais um argumento para mudar essa visão. Em 8 de outubro de 2026, o instituto disponibilizou os seis últimos volumes dos Guias de Propriedade Intelectual para Negócios e concluiu uma coleção de 15 publicações. A série foi elaborada pelo Escritório de Propriedade Intelectual de Singapura (IPOS) e adaptada ao contexto brasileiro pelo INPI.
O recado da coleção é direto: patentes, marcas e softwares são ativos de negócio. Eles podem ser valorados, gerar receita, servir de garantia em financiamentos e, no Brasil, ampliar incentivos fiscais à inovação.
Propriedade intelectual como ativo financeiro
Os primeiros volumes da série tratam de fundamentos: como identificar o que a empresa já criou, como cuidar desses ativos e como desenvolvê-los com parceiros. Os seis volumes finais avançam para a dimensão econômica da PI.
Entre os temas estão defesa de direitos, valoração de ativos intangíveis, acesso a financiamento, eficiência fiscal, geração de receitas e destaque da marca no setor, conforme o anúncio do INPI. O Guia 13, Utilizando seus ativos com eficiência fiscal, percorre vários instrumentos fiscais e cita expressamente os arts. 17 e 19 da Lei do Bem. É nesse ponto, a relação entre patente e incentivo à P&D, que este artigo se concentra.
Para empresas que já investem em pesquisa e desenvolvimento, essa é a conexão mais valiosa da coleção. O resultado de um projeto de P&D pode ser protegido, e essa proteção tem efeito fiscal concreto.
A ponte com a Lei do Bem: até 20% a mais por patente concedida
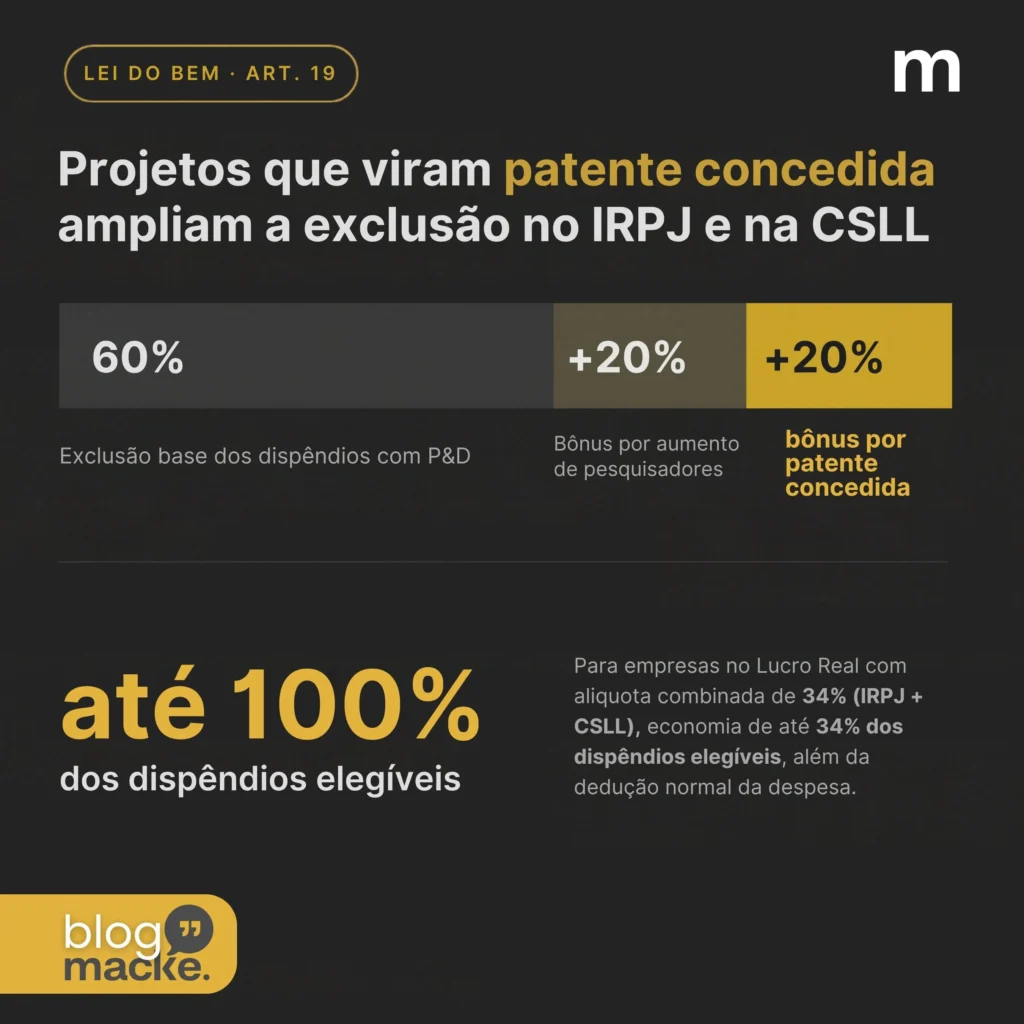
A Lei nº 11.196/2005 permite que empresas tributadas pelo Lucro Real excluam do lucro líquido, na apuração do IRPJ e da CSLL, 60% dos dispêndios com P&D. Esse percentual pode chegar a 80% conforme o aumento do número de pesquisadores contratados.
O §3º do art. 19 vai além. Ele prevê exclusão adicional de até 20% dos dispêndios vinculados a projetos que resultem em patente concedida ou cultivar registrado. Somadas, as exclusões do art. 19 podem alcançar 100% dos dispêndios elegíveis.
Isso não significa recuperar todo o investimento. As exclusões do art. 19 reduzem a base de cálculo dos tributos: para empresas sujeitas à alíquota combinada de 34% de IRPJ e CSLL, somadas até 100%, elas podem representar economia de até 34% dos dispêndios elegíveis com P&D, além da dedução normal da despesa e observadas as condições legais.
Vale destacar também que a patente não é condição para usar a Lei do Bem. Projetos de P&D elegíveis podem aproveitar o incentivo regular sem necessidade de pedido de patente no INPI, desde que atendidos os demais requisitos legais. A patente concedida é uma das condições para a exclusão adicional do §3º.
Há dois detalhes que fazem diferença no planejamento:
- O momento da exclusão. Os dispêndios vinculados à patente devem ser registrados e controlados no livro fiscal de apuração do lucro real (Lalur). A exclusão adicional é realizada no período em que a patente é concedida ou o cultivar é registrado, não quando o gasto ocorre (art. 19, §4º).
- O limite do lucro real. Como regra geral, a exclusão fica limitada ao lucro real e à base da CSLL do período, sem aproveitamento do excedente depois. A exceção são as empresas dedicadas exclusivamente à pesquisa e ao desenvolvimento tecnológico (art. 19, §§5º e 6º).
Na prática, o benefício adicional depende de uma linha que começa no projeto de P&D e termina na concessão do INPI. Quem não conecta essas pontas deixa valor na mesa.
Na prática: conectar P&D, documentação e proteção
Como a exclusão adicional só acontece na concessão da patente, o benefício pode surgir anos depois do gasto. Por isso, a rastreabilidade importa tanto quanto a inovação em si.
O primeiro passo é olhar a carteira de projetos com outra pergunta: além de serem elegíveis à Lei do Bem, quais deles geram resultados patenteáveis? Essa avaliação precisa acontecer cedo, antes de qualquer divulgação pública que comprometa a novidade da invenção.
“Muitas vezes o resultado patenteável já está no relatório técnico do projeto, mas ninguém olhou para ele com essa lente. Quando a equipe registra hipóteses, testes e incertezas desde o início, essa mesma documentação sustenta tanto o enquadramento na Lei do Bem quanto o pedido de patente”, explica Angelita Nepel, sócia da Macke e doutora em Ciências.
Depois, é fundamental manter a rastreabilidade entre os projetos de P&D, os dispêndios elegíveis informados no FORMP&D e os pedidos de patente depositados no INPI. Essa documentação ajuda a demonstrar o vínculo entre o investimento e o resultado protegido, e dá segurança ao aproveitamento do benefício adicional.
Por fim, vale planejar o aproveitamento. Como a exclusão é limitada ao lucro real do período, uma concessão em ano de resultado fraco pode reduzir o ganho.
Inovação protegida rende duas vezes
“A empresa que investe em P&D e não pensa em proteção está aproveitando só parte do que a inovação pode render. A patente ajuda a proteger os resultados da inovação e, pela Lei do Bem, pode ampliar o benefício fiscal. Os guias do INPI ajudam a mudar essa cultura”, afirma André Moro Maieski, sócio-fundador da Macke Consultoria.
A Macke acompanha empresas em todo o ciclo dos instrumentos de PD&I, do enquadramento dos projetos na Lei do Bem à captação com Finep e BNDES. Se sua empresa investe em pesquisa e desenvolvimento, fale com nosso time e descubra quanto da sua inovação ainda pode virar benefício.
Os 15 guias estão disponíveis gratuitamente no portal do INPI.
Fontes